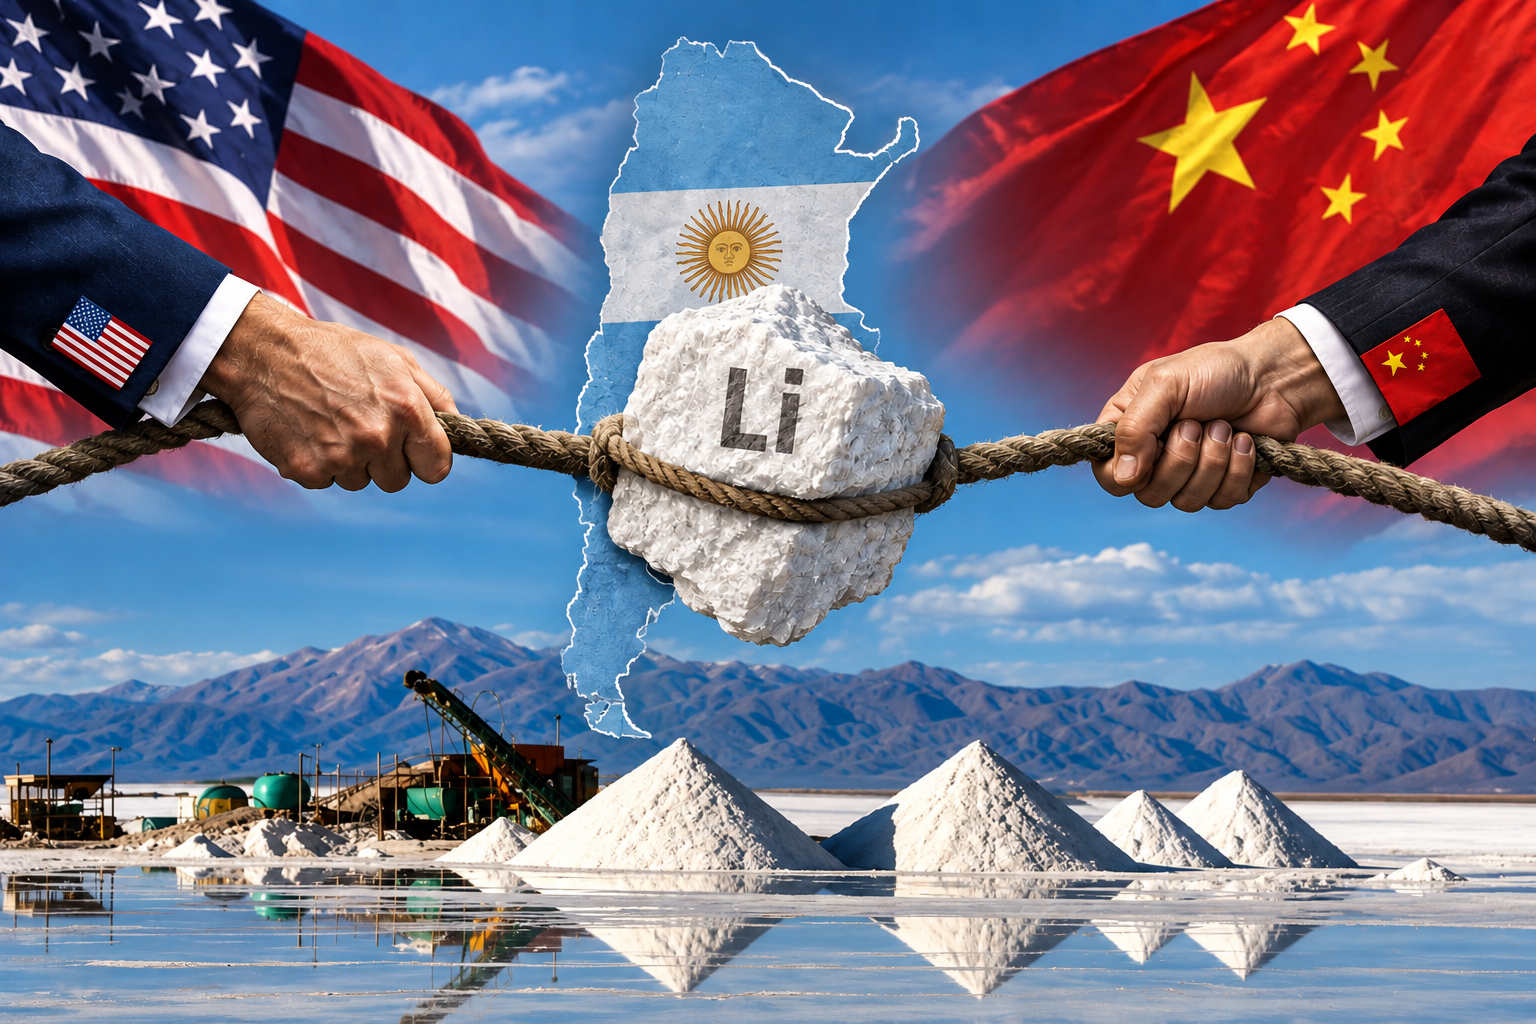
El litio argentino dejó de ser únicamente una promesa minera. En un mundo donde baterías, vehículos eléctricos, almacenamiento energético y determinadas tecnologías estratégicas dependen de minerales críticos, los salares de Jujuy, Salta y Catamarca adquirieron una dimensión geopolítica. Argentina produjo cerca de 96.000 toneladas equivalentes de carbonato de litio en 2024 y posee recursos que la colocan entre los países centrales para el crecimiento futuro de la oferta.
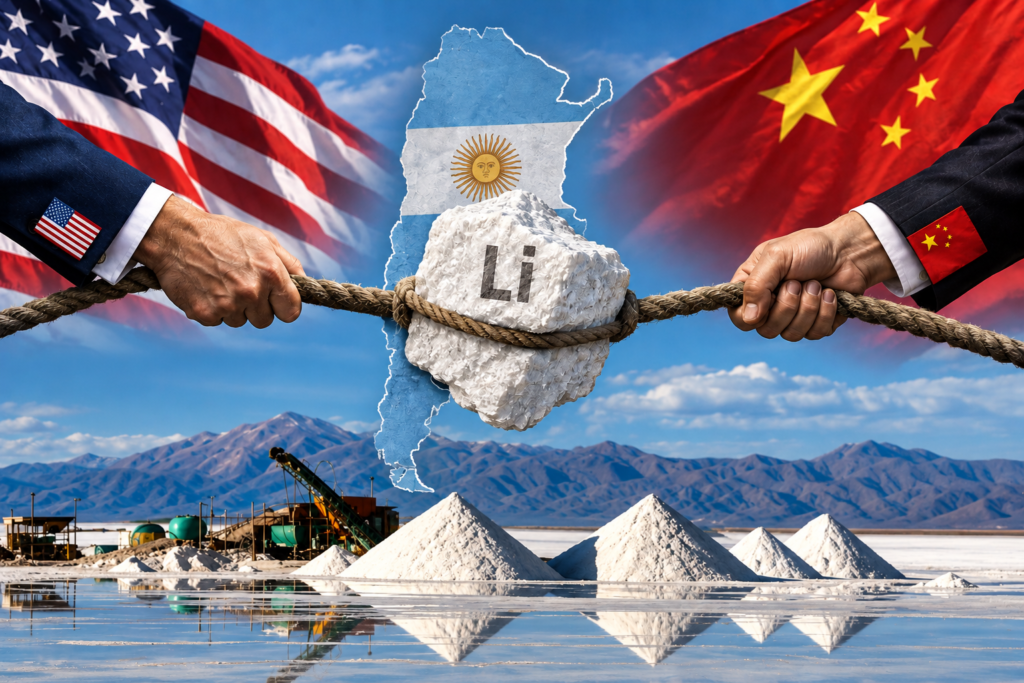
En ese escenario aparece una competencia más amplia entre Estados Unidos y China. Washington intenta diversificar cadenas de suministro y disminuir su dependencia de China en minerales considerados estratégicos. Beijing, mientras tanto, conserva una posición dominante en diferentes etapas del procesamiento mundial: según datos de la Agencia Internacional de Energía citados por Reuters, China concentra entre el 70% y el 95% del refinado de distintos minerales críticos, incluido el litio en el extremo inferior de ese rango.
La disputa global encuentra en el norte argentino uno de sus escenarios.
China ya tiene posiciones importantes en el litio argentino
Para Beijing, Argentina no representa solamente reservas futuras. Empresas chinas llevan años adquiriendo participaciones y desarrollando proyectos dentro del denominado Triángulo del Litio, que Argentina comparte con Bolivia y Chile.
La presencia de compañías como Ganfeng Lithium refleja una estrategia china más amplia: participar no solamente de la extracción sino de una cadena industrial que termina en materiales para baterías, almacenamiento energético y vehículos eléctricos.
Esto obliga a diferenciar dos cuestiones. China tiene una posición dominante en el procesamiento mundial de diversos minerales críticos, pero eso no significa que controle el 70% o 75% de los yacimientos argentinos. Son dimensiones diferentes de la cadena.
La ventaja industrial china es precisamente una de las razones por las que Washington está destinando inversiones y herramientas financieras a desarrollar proveedores alternativos. Reuters señala que, pese a esos esfuerzos, reemplazar la capacidad china de refinación llevará años.
Estados Unidos busca reducir su dependencia
Para Washington, los minerales críticos pasaron a formar parte de la discusión sobre seguridad económica y tecnológica.
La dependencia de China resulta especialmente sensible porque estos materiales intervienen en sectores que van desde baterías y electrónica hasta industrias aeroespaciales y determinadas aplicaciones militares. Las restricciones chinas sobre minerales y tierras raras demostraron además que el dominio de una cadena de suministro puede convertirse en una herramienta de presión comercial.
Argentina aparece entonces como un proveedor potencial para una cadena más diversificada.
Pero describir esta estrategia simplemente como un intento estadounidense de “expulsar a China” del litio argentino sería excesivo sin evidencia adicional. Lo que sí puede observarse es una competencia por inversiones, contratos, procesamiento y acceso futuro al mineral.
El verdadero poder está en la cadena de valor
Extraer litio es solamente una parte del negocio.
Después aparecen su procesamiento, transformación química, fabricación de materiales activos, producción de celdas y ensamblaje de baterías. Allí se define buena parte del valor económico y tecnológico.
Este punto resulta central para Argentina: ¿exportará principalmente carbonato de litio o podrá desarrollar actividades industriales posteriores?
La pregunta adquiere mayor importancia porque el Gobierno argentino continúa promoviendo inversiones mineras. En junio de 2026 actualizó la reglamentación de la Ley de Inversiones Mineras con el objetivo declarado de simplificar procedimientos, ofrecer previsibilidad y atraer capital.
La competencia entre Estados Unidos y China puede ampliar las opciones de financiamiento argentino, pero también aumenta la importancia de las condiciones negociadas con cada inversor.
Jujuy, Salta y Catamarca entran al tablero
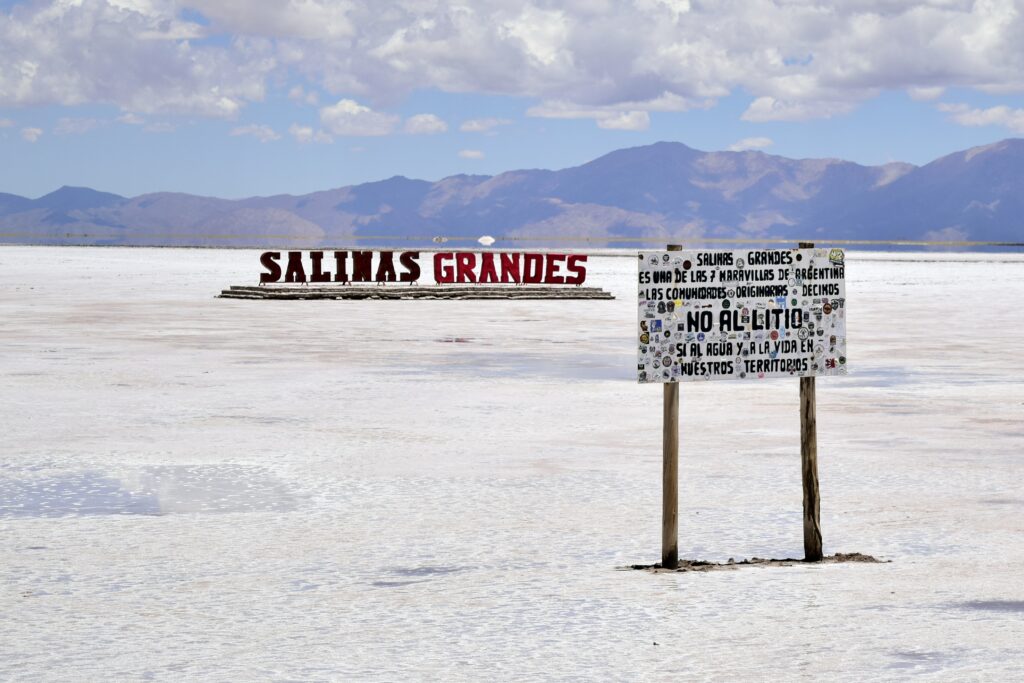
Existe además una característica fundamental del modelo argentino: los recursos naturales pertenecen originariamente a las provincias.
Eso convierte a los gobiernos provinciales en protagonistas de la expansión minera y explica por qué buena parte de las negociaciones sobre proyectos, infraestructura, agua y regalías ocurre directamente en el NOA.
El desafío no termina en atraer capital.
Los proyectos necesitan caminos, energía y corredores logísticos capaces de transportar la producción desde la Puna hasta mercados internacionales. La salida hacia puertos del Pacífico puede adquirir especial importancia por la proximidad geográfica y el comercio con Asia.
Así, detrás de cada salar aparece otra disputa menos visible: quién financia la infraestructura, quién procesa el mineral y hacia qué mercado termina orientándose la producción.
El agua, otro recurso estratégico
La expansión también enfrenta cuestionamientos ambientales y sociales.
Muchos proyectos se encuentran en ecosistemas altoandinos donde el agua constituye un recurso particularmente sensible. Comunidades locales y organizaciones ambientales reclaman información sobre los efectos de la extracción de salmueras y una participación mayor en las decisiones y beneficios.
La discusión sobre soberanía, por lo tanto, no puede limitarse a determinar si el capital procede de Estados Unidos, China u otro país.
También involucra regalías, proveedores nacionales, infraestructura, industrialización, empleo, control ambiental y capacidad estatal para negociar con compañías multinacionales.
El litio argentino frente a la nueva competencia global
La transición energética convirtió minerales antes considerados fundamentalmente commodities en piezas de una competencia industrial mucho más amplia.
Estados Unidos intenta construir cadenas menos dependientes de China. Beijing dispone de una ventaja considerable en procesamiento y manufactura. Europa, India, Japón y Corea del Sur también buscan asegurar suministros ante una demanda que podría crecer fuertemente durante las próximas décadas. La IEA proyecta que la demanda mundial de minerales críticos continuará aumentando con la electrificación y el despliegue de tecnologías energéticas.
Argentina se encuentra en una posición poco habitual: varias potencias necesitan algo que existe debajo de su territorio.
Eso no garantiza automáticamente desarrollo ni autonomía.
El verdadero desafío del Triángulo del Litio será determinar cuánto valor queda en el país, qué capacidad industrial puede construirse alrededor del recurso y qué condiciones obtiene Argentina cuando empresas y potencias compiten por acceder a él.
La disputa no consiste únicamente en decidir entre Washington o Beijing. Para Argentina, la cuestión de fondo es cómo utilizar esa competencia para ampliar su capacidad de negociación sin transformar el litio en una nueva dependencia.